RC Pro prothésiste ongulaire : les risques couverts et les protections à prévoir en plus
Publié par : Élise-Anaïs Percheron — Rédactrice spécialisée en beauté
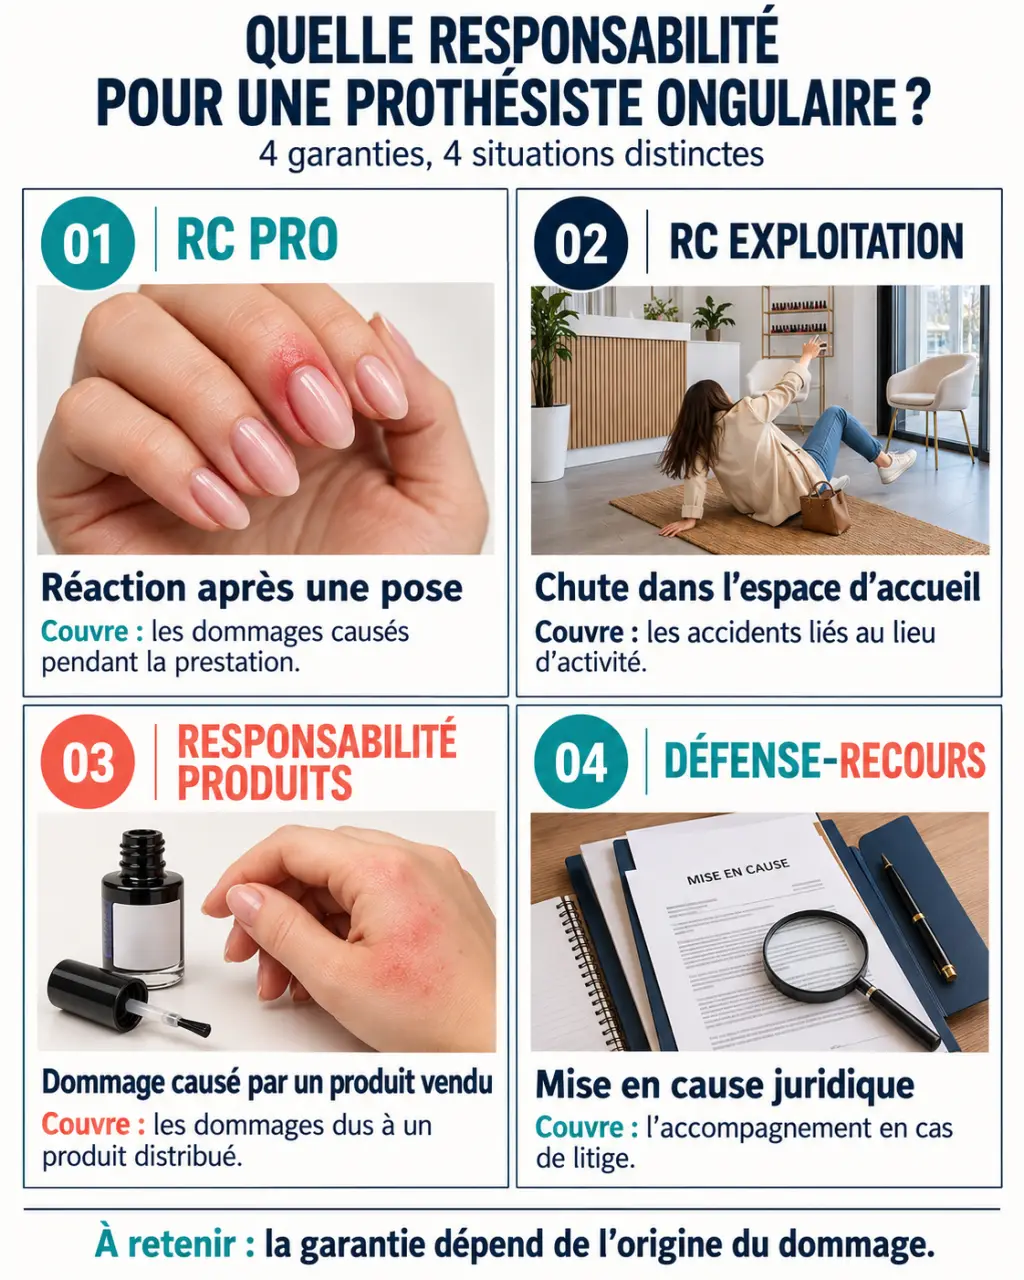
Une réaction après une pose, une coupure pendant le limage ou une chute dans votre espace de travail peuvent engager votre responsabilité. Pour protéger votre activité de prothésiste ongulaire, vérifiez que votre assurance couvre vos prestations et vos différents lieux d’exercice. La RC Pro est le socle de cette protection, mais elle ne remplace ni l’assurance du matériel ni celle de vos revenus.
Une protection recommandée, même sans obligation générale
En France, l’activité de prothésie ongulaire, qui n’est pas réglementée en tant que telle, ne fait généralement pas l’objet d’une obligation légale de souscrire une RC Pro. Cette absence d’obligation ne s’applique toutefois pas nécessairement aux prestations esthétiques annexes. Un salon partenaire peut aussi vous demander une attestation avant de vous accueillir.
Le statut de micro-entrepreneur ne supprime pas votre responsabilité envers une cliente lésée. Sans assurance mobilisable, les conséquences financières d’un dommage peuvent rester à votre charge. Pour évaluer le coût d’une cotisation, comparez-la aux risques liés à votre activité, et pas seulement à votre chiffre d’affaires.
Déclarez précisément vos actes : pose de faux ongles, application de gel, dépose, ponçage, décoration et éventuelles activités complémentaires. Le code APE-NAF 9602B, associé aux soins de beauté, ne suffit pas à déterminer ce qui est assuré. C’est le périmètre prévu au contrat qui compte. Une attestation peut aussi servir de justificatif auprès d’un salon ou d’un partenaire.
Associer chaque risque à la bonne garantie
Les garanties de responsabilité interviennent lorsque votre responsabilité est engagée, dans les limites prévues au contrat. Elles peuvent concerner des dommages corporels, matériels et certains préjudices financiers consécutifs. Un incident ne donne donc pas automatiquement droit à une indemnisation : les circonstances, les garanties souscrites et les exclusions doivent être examinées.
| Garantie | Situation à examiner | Point de vigilance |
|---|---|---|
| RC professionnelle | Brûlure, coupure, ongle endommagé ou réaction après une prestation | Actes déclarés et exclusions applicables |
| RC exploitation | Chute d’une cliente dans l’espace d’accueil, hors prestation | Locaux et circonstances couverts |
| Responsabilité liée aux produits | Dommage provoqué par un produit utilisé ou vendu | Vente et responsabilité après livraison incluses ou non |
| Défense et recours | Mise en cause ou recours contre un tiers | Frais juridiques, seuils et plafonds prévus |
Une cliente mécontente de la couleur ou de la tenue de sa pose ne bénéficie pas nécessairement d’une indemnisation par votre RC Pro. Une insatisfaction commerciale se distingue d’un dommage engageant votre responsabilité. La reprise de votre propre prestation peut également être exclue. Vérifiez les conditions du contrat pour savoir comment ces situations sont traitées.
Pour rechercher des garanties adaptées pour votre activité chez nebema, préparez la liste de vos prestations et demandez une confirmation écrite des situations couvertes. Portez une attention particulière aux produits utilisés ou vendus, ainsi qu’aux prestations réalisées en déplacement.
Adapter le contrat au domicile, au salon et aux déplacements
Si vous recevez chez vous, prévenez votre assureur habitation : un contrat personnel ne couvre pas automatiquement l’accueil professionnel, le stock ou les appareils. Lorsque vous intervenez chez une cliente, faites confirmer la couverture des dommages causés à ses biens. En institut, ne présumez pas que l’assurance du salon protège aussi votre activité indépendante.
Identifiez le matériel dont l’absence vous empêcherait de travailler. Une lampe remplaçable rapidement, une ponceuse indispensable et un local inaccessible n’entraînent pas les mêmes conséquences sur votre activité. Évaluez le délai de remplacement des équipements et les rendez-vous susceptibles d’être perdus. Cette démarche permet de repérer les besoins prioritaires, au-delà d’un simple inventaire du matériel.
Une multirisque professionnelle peut protéger le local, les équipements et les marchandises contre les événements prévus au contrat. La garantie perte d’exploitation doit être vérifiée séparément : son déclenchement dépend généralement d’un dommage garanti. Pour un arrêt lié à votre santé, examinez plutôt la prévoyance. La mutuelle, elle, complète les remboursements de soins.
Signalez aussi les prestations événementielles, la formation, les interventions sur modèles et la vente de produits. Leur couverture ne doit pas être considérée comme acquise : demandez à l’assureur si ces activités sont incluses et sous quelles conditions.
Comparer les prix sans sacrifier les garanties
Ethic Assurance indique les fourchettes annuelles suivantes. Elles donnent des repères commerciaux, mais ne correspondent ni à un devis personnalisé ni à une garantie que les contrats proposent tous les mêmes couvertures.
| Profil | Tarif annuel indicatif |
|---|---|
| Auto-entrepreneur à domicile | 90 à 200 € |
| Onglerie individuelle avec local | 120 à 300 € |
| Salon avec plusieurs techniciennes | 200 à 500 € |
Le tarif varie selon le chiffre d’affaires, l’expérience, les activités exercées, le lieu de travail et les garanties choisies. Ethic Assurance mentionne aussi des plafonds allant de 100 000 € à plusieurs millions d’euros. Comparez leur application par sinistre et par année, et vérifiez les éventuels sous-plafonds. Un plafond élevé ne suffit pas à apprécier une offre si certaines activités restent exclues.
- Franchise : quel montant reste à votre charge pour chaque catégorie de dommage ?
- Exclusions : quelles techniques, quels produits ou quels manquements ne sont pas couverts ?
- Défense : les frais juridiques sont-ils compris dans le plafond d’indemnisation ou prévus séparément ?
Souscrire avec un dossier précis et conserver les preuves
Pour demander un devis, préparez vos informations professionnelles, votre chiffre d’affaires, vos lieux d’intervention, la liste de vos prestations et vos antécédents de sinistres. Vérifiez les conditions générales et particulières avant de signer : elles précisent les garanties, les limites et les exclusions. À la prise d’effet du contrat, demandez une attestation mentionnant les activités garanties et sa période de validité.
En cas de réclamation, conservez les échanges, les références des produits, les justificatifs et les photographies utiles. Déclarez les faits à l’assureur dans le délai prévu au contrat, sans promettre d’indemnisation avant son accord. Une traçabilité claire, le respect des règles d’hygiène et la conservation des notices des fabricants facilitent l’examen du dossier, sans remplacer l’assurance.